Domain limettencreme.de kaufen?
Wir ziehen mit dem Projekt
limettencreme.de um.
Sind Sie am Kauf der Domain
limettencreme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain limettencreme.de kaufen?
Welche Dessert-Variante bevorzugst du: Fruchtig, schokoladig oder cremig?
Ich bevorzuge schokoladige Desserts. Fruchtige Desserts sind auch lecker, aber Schokolade ist mein Favorit. Cremige Desserts sind auch gut, aber Schokolade hat immer meine erste Wahl. **
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
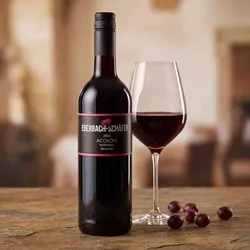
Eberbach-Schäferolon fruchtig 2024 - Rotwein süß - Württemberg, DeutschlandFrucht, Frucht, Frucht. Der Acolon vom Weingut Eberbach-Schäfer ist ein faszinierender Rotwein, der dich mit seiner lebendigen, fruchtigen Art sofort für sich einnimmt. Hergestellt aus der Rebsorte Acolon, einer Kreuzung aus Dornfelder und Lemberger, besticht er durch sein tiefes Rubinrot und ein unwiderstehlich süßes Geschmacksprofil. Jeder Schluck ist ein vollmundiges, angenehm weiches Erlebnis, das pure Trinkfreude verspricht. Seine Heimat findet dieser Wein im Lauffener Riedesbückele, einem besonderen Stück Erde in Württemberg. Hier, in einer der größten Weinbaugemeinden der Region, bewirtschaftet das Weingut Eberbach-Schäfer mit Hingabe 20 Hektar Rebfläche. Winzer Frieder Sven Schäfer verbindet dabei respektvolle Tradition mit modernem Know-how, um das unverfälschte Potenzial dieser Lage in die Flasche zu bringen. Der Ausbau in gebrauchten Barriquefässern verleiht dem Acolon seine besondere Tiefe und eine feine, harmonische Struktur, ohne seine lebendige Frucht zu überdecken. Als QbA (Qualitätswein bestimmter Anbaugebiete) steht er für die typische Charakteristik seines Ursprungs. Dieser fruchtige Acolon ist mehr als nur ein Wein – er ist eine Entdeckungsreise zu den noch gehobenen Qualitätsschätzen Württembergs, liebevoll kreiert für alle, die einen unkomplizierten und dennoch charaktervollen Rotwein zu schätzen wissen. Verschlossen mit einem praktischen Edelstahlschraubverschluss, bleibt seine Frische und Frucht bis zum letzten Glas perfekt erhalten. Rebsorte: Acolon. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 11,5% vol. Geschmack: süß. Passt zu: Barbecue,Ente,Pizza. Empfohlen für: Mädelsabend,Pyjamaparty.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Nespresso Colombia Original Line 10 Lungo (110ml) Kaffeekapseln 110ml Fruchtig & aromatischMaster Origins Colombia mit Spätlese Arabica verwendet nur hochgewachsene, gewaschen verarbeitete kolumbianische Arabica. Können Sie die lebhafte Säure und die Aromen der weinroten Früchte schmecken? Das kommt daher, dass die Kaffeebauern es wagen, länger als üblich mit der Ernte zu warten. Eine kurze Röstung bei mittleren Temperaturen sorgt für eine ausgewogene Entfaltung der tiefen und feinen Aromen des Master Origins Colombia mit spät geerntetem Arabica. Master Origins Colombia mit spät geerntetem Arabica ist ein sowohl runder als auch fruchtiger Kaffee. Sie werden all die saftigen, rotfruchtigen Noten von Johannisbeeren und Preiselbeeren schmecken, die durch die spätere Ernte zum Vorschein kommen. Die spritzige Säure macht ihn zu einem lebhaften Kaffee, der sich dennoch harmonisch mit den verführerischen Aromen vereint. Intensität: 65,70 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
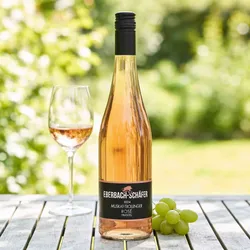
Eberbach-Schäfer Rosé fruchtig 2024 - Roséwein süß - Württemberg, DeutschlandSüffiger Rosé mit saftigem Biss. Eberbach-Schäfer Rosé fruchtig – ein unvergessliches Weinerlebnis aus Deutschland. Dieser exquisite Tropfen stammt speziell aus der Weinregion Württemberg und wird aus der Rebsorte Muskattrollinger hergestellt. Ein Rosé, der sich durch seinen süßen Geschmack auszeichnet und zur Kategorie der Grünen Weine zählt. Seine prägnante Charakteristik ist zweifelsfrei eine Kreation des renommierten Weingutes Eberbach-Schäfer. Lauffen, die Heimat dieses Rosé, ist als eine der größten Weinbaugemeinden Württembergs bekannt. Die Gemeinde zählt etwa 11.000 Einwohner und verfügt über eine beeindruckende Rebfläche von rund 600 Hektar. Hinsichtlich Top-Qualitäten ist die Region noch ein Insider-Tipp, der nur Eingeweihten bekannt ist. In den vergangenen Jahren hat insbesondere das Weingut Eberbach-Schäfer sein Bestes gegeben, um den Bekanntheitsgrad des Gebiets zu erweitern. An vorderster Front dieser Bemühungen steht Frieder Sven Schäfer, der aktuelle Leiter des Weingutes. Seine Führung verknüpft auf elegante Weise Tradition mit Innovation. Bei Schäfers Rosé handelt es sich um einen reinsortigen Muskattrollinger von etwa 20 Hektar umweltschonend bewirtschafteter Rebfläche. Die Besonderheit des Rosé ist seine intensive Fruchtigkeit. Ein Bouquet, das Aromen von Himbeeren, Erdbeeren und Johannisbeeren offenbart, kombiniert mit würzigen Noten von Muskat und weißem Pfeffer. Die floralen Akzente von Rosenblüten und Frühlingsblumen perfektionieren das Geschmackserlebnis. Am Gaumen präsentiert sich der Eberbach-Schäfer Rosé frisch und saftig. Die perfekt integrierte Süße, begleitet von einer zarten Würze und einem feinen Schmelz, mündet in einem langen Nachhall. Ein Hochgenuss für alle Weinliebhaber. Rebsorte: Muskattrollinger. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 10,5% vol. Geschmack: süß. Passt zu: Dessert. Empfohlen für: Aperitif,Mädelsabend.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **


Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Weinbiet Manufaktur Innamorati-Paket fruchtig-süßDr. Bastian Klohr: ""Testen Sie sich unser harmonisches Duo! Der Rotwein verwöhnt mit intensiven Beerenaromen und einer feinen Süße, während der Weißwein mit exotischen Fruchtnoten und einem Hauch von Orange punktet. Ein wahrer Genuss für Gaumen und Sinne!""30,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Weinbiet Manufaktur Rotwein-Paket fruchtig-süßDr. Bastian Klohr: ""Unser fruchtiges Innamorati Rotwein Paket; Genuss für alle Sinne! Feine Beerenfrucht trifft auf angenehme Restsüße. Lassen Sie sich einfach mal überraschen; Sie werden sicher jeden Schluck genießen.""30,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Eberbach-Schäferolon fruchtig 2024 - Rotwein süß - Württemberg, DeutschlandFrucht, Frucht, Frucht. Der Acolon vom Weingut Eberbach-Schäfer ist ein faszinierender Rotwein, der dich mit seiner lebendigen, fruchtigen Art sofort für sich einnimmt. Hergestellt aus der Rebsorte Acolon, einer Kreuzung aus Dornfelder und Lemberger, besticht er durch sein tiefes Rubinrot und ein unwiderstehlich süßes Geschmacksprofil. Jeder Schluck ist ein vollmundiges, angenehm weiches Erlebnis, das pure Trinkfreude verspricht. Seine Heimat findet dieser Wein im Lauffener Riedesbückele, einem besonderen Stück Erde in Württemberg. Hier, in einer der größten Weinbaugemeinden der Region, bewirtschaftet das Weingut Eberbach-Schäfer mit Hingabe 20 Hektar Rebfläche. Winzer Frieder Sven Schäfer verbindet dabei respektvolle Tradition mit modernem Know-how, um das unverfälschte Potenzial dieser Lage in die Flasche zu bringen. Der Ausbau in gebrauchten Barriquefässern verleiht dem Acolon seine besondere Tiefe und eine feine, harmonische Struktur, ohne seine lebendige Frucht zu überdecken. Als QbA (Qualitätswein bestimmter Anbaugebiete) steht er für die typische Charakteristik seines Ursprungs. Dieser fruchtige Acolon ist mehr als nur ein Wein – er ist eine Entdeckungsreise zu den noch gehobenen Qualitätsschätzen Württembergs, liebevoll kreiert für alle, die einen unkomplizierten und dennoch charaktervollen Rotwein zu schätzen wissen. Verschlossen mit einem praktischen Edelstahlschraubverschluss, bleibt seine Frische und Frucht bis zum letzten Glas perfekt erhalten. Rebsorte: Acolon. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 11,5% vol. Geschmack: süß. Passt zu: Barbecue,Ente,Pizza. Empfohlen für: Mädelsabend,Pyjamaparty.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Dessert-Variante bevorzugst du: Fruchtig, schokoladig oder cremig?
Ich bevorzuge schokoladige Desserts. Fruchtige Desserts sind auch lecker, aber Schokolade ist mein Favorit. Cremige Desserts sind auch gut, aber Schokolade hat immer meine erste Wahl. **
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Nespresso Colombia Original Line 10 Lungo (110ml) Kaffeekapseln 110ml Fruchtig & aromatischMaster Origins Colombia mit Spätlese Arabica verwendet nur hochgewachsene, gewaschen verarbeitete kolumbianische Arabica. Können Sie die lebhafte Säure und die Aromen der weinroten Früchte schmecken? Das kommt daher, dass die Kaffeebauern es wagen, länger als üblich mit der Ernte zu warten. Eine kurze Röstung bei mittleren Temperaturen sorgt für eine ausgewogene Entfaltung der tiefen und feinen Aromen des Master Origins Colombia mit spät geerntetem Arabica. Master Origins Colombia mit spät geerntetem Arabica ist ein sowohl runder als auch fruchtiger Kaffee. Sie werden all die saftigen, rotfruchtigen Noten von Johannisbeeren und Preiselbeeren schmecken, die durch die spätere Ernte zum Vorschein kommen. Die spritzige Säure macht ihn zu einem lebhaften Kaffee, der sich dennoch harmonisch mit den verführerischen Aromen vereint. Intensität: 65,70 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Eberbach-Schäfer Rosé fruchtig 2024 - Roséwein süß - Württemberg, DeutschlandSüffiger Rosé mit saftigem Biss. Eberbach-Schäfer Rosé fruchtig – ein unvergessliches Weinerlebnis aus Deutschland. Dieser exquisite Tropfen stammt speziell aus der Weinregion Württemberg und wird aus der Rebsorte Muskattrollinger hergestellt. Ein Rosé, der sich durch seinen süßen Geschmack auszeichnet und zur Kategorie der Grünen Weine zählt. Seine prägnante Charakteristik ist zweifelsfrei eine Kreation des renommierten Weingutes Eberbach-Schäfer. Lauffen, die Heimat dieses Rosé, ist als eine der größten Weinbaugemeinden Württembergs bekannt. Die Gemeinde zählt etwa 11.000 Einwohner und verfügt über eine beeindruckende Rebfläche von rund 600 Hektar. Hinsichtlich Top-Qualitäten ist die Region noch ein Insider-Tipp, der nur Eingeweihten bekannt ist. In den vergangenen Jahren hat insbesondere das Weingut Eberbach-Schäfer sein Bestes gegeben, um den Bekanntheitsgrad des Gebiets zu erweitern. An vorderster Front dieser Bemühungen steht Frieder Sven Schäfer, der aktuelle Leiter des Weingutes. Seine Führung verknüpft auf elegante Weise Tradition mit Innovation. Bei Schäfers Rosé handelt es sich um einen reinsortigen Muskattrollinger von etwa 20 Hektar umweltschonend bewirtschafteter Rebfläche. Die Besonderheit des Rosé ist seine intensive Fruchtigkeit. Ein Bouquet, das Aromen von Himbeeren, Erdbeeren und Johannisbeeren offenbart, kombiniert mit würzigen Noten von Muskat und weißem Pfeffer. Die floralen Akzente von Rosenblüten und Frühlingsblumen perfektionieren das Geschmackserlebnis. Am Gaumen präsentiert sich der Eberbach-Schäfer Rosé frisch und saftig. Die perfekt integrierte Süße, begleitet von einer zarten Würze und einem feinen Schmelz, mündet in einem langen Nachhall. Ein Hochgenuss für alle Weinliebhaber. Rebsorte: Muskattrollinger. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 10,5% vol. Geschmack: süß. Passt zu: Dessert. Empfohlen für: Aperitif,Mädelsabend.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Württembergische WZG Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSüss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSÜSS & FRUCHTIGUnsere junge Weinserie „SÜSS & FRUCHTIG“ für bekennende Süßweintrinker und alle, die das Leben in vollen Zügen genießen wollen. Unkomplizierter,fruchtiger und leichter Weingenuss für alle Gelegenheiten. Einfach abschalten, den Beat aufdrehen und in die Welt von „SÜSS & FRUCHTIG“ eintauchen!Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75lHerrlich fruchtiges Zusammenspiel von Erdbeer-, Kirsch- und Cassisnoten mit deutlich wahrnehmbarer Restsüße. Schon im Glas überzeugt dieses Produkt durch ein strahlendes lachsrosa Farbenspiel und macht neugierig. Erfrischend, weich, süß und fruchtig.GenussempfehlungBeim Chillen mit Freunden, auf Partys, eisgekühlt oder als Grundlage für Weincocktails, ganz nach Geschmack und Laune! Aber Vorsicht, die Flasche ist schneller ausgetrunken als man denkt.4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Werder Cocktailsauce fruchtig und cremig, glutenfrei, in der Glasflasche, 250 mlGlutenfreie und cremig-fruchtige Cocktailsauce Ohne Zusatz von Konservierungsstoffen In praktischer, wiederverschließbarer 250ml Glasflasche Ideal zu Garnelen, Grillgut und Fondues Für optimale Konsistenz vor der Verwendung kurz schütteln Merkmale: Geschmacksrichtung: klassisch Verpackung: Kleinpackung Verpackungsart: Glasflasche Ernährungsform: glutenfrei Lebensmittelinformationen: Inhalt: 250ml, Besonderheit: glutenfrei Zutaten: Wasser, Rapsöl, Zucker, JOGHURT, Tomatenmark (5 %), modifizierte Stärke, Branntweinessig, Speisesalz, Weinbrand* (1 %), Verdickungsmittel: Xanthan SENF, Gewürze, Säuerungsmittel: Citronensäure. * enthält Alkohol Enthält: LAKTOSE, SENF Aufbewahrungshinweise: Nach der Öffnung wieder gut verschließen, im Kühlschrank aufbewahren und kurzfristig aufbrauchen Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: WERDER Feinkost GmbH, Phöbener Str. 1, 14542 Werder (Havel)3,87 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.